 By
Cách tối ưu tiền nhàn rỗi trong tài khoản thanh toán sinh lời mỗi ngày
Trong quản trị tài chính cá nhân hiện đại, khái niệm “tiền chết” không chỉ đơn thuần ám chỉ các khoản đầu tư thua lỗ, mà còn bao gồm cả những dòng tiền nằm yên trong tài khoản thanh toán với mức lãi suất gần như bằng không. Hầu hết chúng ta đều duy trì một số dư nhất định để chi tiêu hằng ngày, thanh toán hóa đơn hoặc làm quỹ dự phòng khẩn cấp. Tuy nhiên, nếu để khoản tiền này “ngủ quên”, bạn đang vô tình chịu một khoản chi phí cơ hội đáng kể trước áp lực của lạm phát.
Tại Sharebox, chúng tôi quan niệm rằng: Mọi đồng vốn, dù chỉ nằm trong tài khoản vài ngày hay vài tuần, đều phải có nhiệm vụ tạo ra giá trị. Bài viết này sẽ phân tích chi tiết cơ chế và các phương pháp giúp bạn tối ưu hóa dòng tiền nhàn rỗi trong tài khoản thanh toán, biến số dư khả dụng thành công cụ sinh lời đều đặn mỗi ngày mà vẫn đảm bảo tính thanh khoản tuyệt đối.

1. Thực trạng: Chi phí cơ hội khổng lồ từ tài khoản thanh toán
Theo quy định hiện hành của Ngân hàng Nhà nước, trần lãi suất tiền gửi không kỳ hạn (loại tiền gửi gắn liền với tài khoản thanh toán thông thường) dao động ở mức rất thấp, chỉ từ 0,1% đến 0,5%/năm. Điều này đồng nghĩa với việc nếu bạn duy trì số dư bình quân 50 triệu đồng trong tài khoản để chờ chi tiêu, số tiền lãi bạn nhận được sau một năm chỉ vỏn vẹn từ 50.000 đến 250.000 đồng – một con số hoàn toàn vô nghĩa so với tỷ lệ lạm phát hàng năm từ 3% đến 4%.
Nhiều người e ngại việc gửi tiết kiệm vì sợ mất tính linh hoạt: nếu rút trước hạn dù chỉ một ngày, toàn bộ lãi suất có kỳ hạn (thường từ 4% – 6%/năm) sẽ bị đưa về mức không kỳ hạn. Khoảng trống tài chính này chính là lý do các giải pháp “sinh lời theo ngày” (daily yield) ra đời để giải quyết bài toán: vừa duy trì thanh khoản tức thì, vừa tối ưu hóa lợi suất dòng tiền.

2. Cơ chế tài chính: Làm sao để tiền vừa thanh khoản vừa sinh lời?
Để hiểu tại sao tiền nhàn rỗi có thể sinh lời mỗi ngày, chúng tôi muốn chia sẻ góc nhìn bản chất về mặt tài chính. Các định chế tài chính (ngân hàng, công ty chứng khoán, fintech) vận hành dòng tiền này thông qua hai cơ chế chính:
- Cơ chế tự động quét số dư (Cash Sweeping): Hệ thống tự động chuyển phần tiền vượt quá hạn mức chi tiêu cần thiết vào một tài khoản đầu tư ngắn hạn hoặc sản phẩm sinh lời vào cuối ngày, sau đó tự động chuyển ngược lại tài khoản thanh toán ngay khi bạn có lệnh giao dịch hoặc quẹt thẻ.
- Thị trường tiền tệ (Money Market): Dòng tiền ngắn hạn của bạn được gộp chung để đầu tư vào các công cụ có độ an toàn cực cao như tín phiếu Kho bạc, chứng chỉ tiền gửi (CD) của các ngân hàng lớn hoặc hợp đồng mua lại (Repo) trái phiếu chính phủ. Nhờ kỳ hạn siêu ngắn (qua đêm đến vài tuần), chúng tạo ra dòng tiền lãi đều đặn mỗi 24 giờ.

3. Ba công cụ tối ưu tiền nhàn rỗi hiệu quả nhất hiện nay
Dựa trên khảo sát và đánh giá độc lập của Sharebox, dưới đây là 3 kênh tối ưu hóa tiền nhàn rỗi phổ biến và an toàn nhất mà bạn có thể áp dụng ngay lập tức:
3.1. Tính năng “Sinh lời tự động” từ các Ngân hàng thương mại
Một số ngân hàng tiên phong tại Việt Nam đã tích hợp tính năng tự động chuyển số dư nhàn rỗi sinh lời (tiêu biểu như Techcombank với Sinh lời tự động hay VPBank với Super Saver).
- Lợi suất: Thường dao động từ 3,0% – 3,8%/năm tùy thời điểm.
- Cơ chế: Bạn cài đặt một “ngưỡng duy trì” (ví dụ: 10 triệu đồng). Toàn bộ số tiền vượt trên ngưỡng này sẽ tự động được đưa vào danh mục sinh lời theo ngày. Khi bạn chuyển khoản, thanh toán QR hay rút ATM vượt quá 10 triệu, hệ thống tự động hoàn tiền về tài khoản thanh toán mà không làm gián đoạn giao dịch.
- Ưu điểm lớn nhất: Nằm trực tiếp trong hệ sinh thái ngân hàng, hạn mức giao dịch lớn, độ an toàn tối đa và tiền lãi được cộng dồn theo ngày.
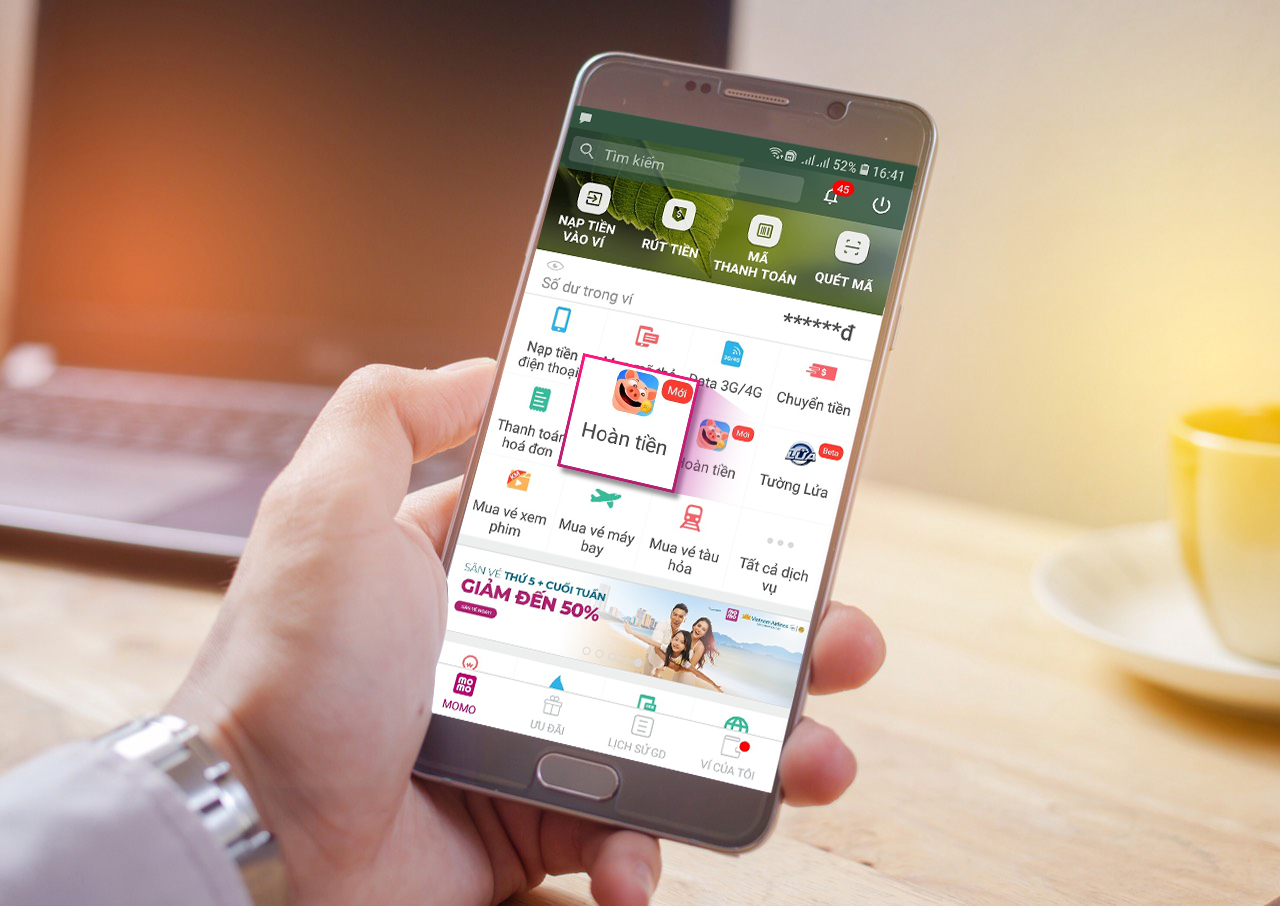
3.2. Túi tích lũy trên các nền tảng Fintech (MoMo, ZaloPay, Viettel Money)
Nếu bạn thường xuyên sử dụng ví điện tử để mua sắm, thanh toán hóa đơn sinh hoạt, các sản phẩm quản trị tài sản (Wealthtech) trên ví điện tử là lựa chọn rất đáng cân nhắc.
- Lợi suất: Khoảng 3,5% – 5,0%/năm, tiền lãi chi trả trực tiếp vào tài khoản mỗi ngày.
- Bản chất: Bản chất là hợp đồng hợp tác kinh doanh hoặc ủy thác đầu tư với các công ty quản lý quỹ chuyên nghiệp (như Dragon Capital, Amber Capital, Fmarket…).
- Ưu điểm: Cho phép thanh toán trực tiếp từ nguồn tiền của Túi tích lũy mà không cần thao tác rút thủ công; phù hợp với các khoản tiền nhàn rỗi nhỏ (từ vài trăm nghìn đến vài chục triệu đồng).
3.3. Dịch vụ quản lý tiền qua đêm tại các Công ty Chứng khoán
Đối với các nhà đầu tư chứng khoán, tiền chờ bắt đáy hoặc chờ cơ hội giải ngân thường bị “chôn chân” vô ích. Các công ty chứng khoán hàng đầu (như TCBS với iSave, VPS, SSI…) cung cấp giải pháp tối ưu tiền gửi qua đêm.
- Lợi suất: Thường cao nhất trong các nhóm, dao động từ 4,0% – 5,5%/năm cho kỳ hạn tính theo ngày hoặc theo tuần.
- Ưu điểm: Nạp/rút tiền linh hoạt 24/7; vừa tối ưu lợi nhuận vừa sẵn sàng sức mua khi thị trường xuất hiện điểm vào lệnh lý tưởng.
Để tối ưu hóa mà không làm phức tạp hóa cuộc sống tài chính cá nhân, Sharebox khuyến nghị bạn thiết lập hệ thống tự động theo 3 bước sau:
Bước 1: Xác định “Vùng đệm thanh khoản” (Liquidity Buffer)
Hãy rà soát sao kê 3 tháng gần nhất để xác định mức chi tiêu tối thiểu cần thiết cho 1 tháng. Bạn chỉ nên giữ lại khoảng 20% – 30% số tiền này trong tài khoản thanh toán thuần túy (lãi suất 0,1%) để dự phòng các lỗi kỹ thuật mạng hoặc hệ thống.
Bước 2: Phân luồng dòng tiền tự động
Phần còn lại (70% – 80% chi phí sinh hoạt tháng đó + quỹ khẩn cấp) nên được kích hoạt tính năng sinh lời tự động của ngân hàng hoặc chuyển vào túi tích lũy. Ngày nhận lương, hãy thiết lập lệnh chuyển tự động số tiền nhàn rỗi vào các công cụ sinh lời ngày.
Bước 3: Tận dụng kỳ hạn miễn lãi của Thẻ tín dụng (Credit Card)
Đây là kỹ thuật tài chính nâng cao nhưng cực kỳ hiệu quả: Sử dụng thẻ tín dụng cho toàn bộ các chi tiêu thường nhật để hưởng từ 45 đến 55 ngày miễn lãi. Trong suốt khoảng thời gian đó, toàn bộ số tiền mặt tương ứng để thanh toán cho các chi tiêu này vẫn nằm yên trong tài khoản sinh lời mỗi ngày. Đến ngày đến hạn sao kê, bạn chỉ cần rút tiền ra tất toán toàn bộ dư nợ.
5. Những nguyên tắc an toàn vốn không thể bỏ qua
Lợi nhuận luôn đi kèm với sự đánh đổi. Khi tối ưu hóa tiền nhàn rỗi, chúng tôi luôn lưu ý độc giả các nguyên tắc bảo toàn vốn sau:
- Phân biệt tiền gửi ngân hàng và sản phẩm đầu tư: Tiền trong tính năng sinh lời của ngân hàng được bảo hiểm tiền gửi theo quy định. Tuy nhiên, sản phẩm tích lũy trên Fintech hay tài khoản chứng khoán là sản phẩm đầu tư/hợp tác kinh doanh, do đó bạn cần chọn các đơn vị uy tín, có công ty quản lý quỹ và ngân hàng lưu ký minh bạch.
- Lưu ý hạn mức rút tức thì (Instant Withdrawal Limit): Các ví điện tử hoặc quỹ MMF thường áp dụng hạn mức rút tiền nhanh trong ngày (ví dụ: tối đa 50 triệu – 100 triệu/ngày). Nếu rút vượt hạn mức, bạn có thể phải chờ 1-2 ngày làm việc (T+1). Do đó, quỹ khẩn cấp nên được đa dạng hóa ở ít nhất 2 kênh khác nhau.
- Cảnh giác với lãi suất bất thường: Mọi ứng dụng chào mời lãi suất không kỳ hạn hoặc rút theo ngày lên tới 8% – 12%/năm đều tiềm ẩn rủi ro lừa đảo hoặc mô hình ponzi. Trong điều kiện kinh tế hiện tại, mức trần an toàn cho dòng tiền rút theo ngày chỉ nên dao động từ 3% đến 5.5%/năm.
Lời kết
Tối ưu tiền nhàn rỗi không giúp bạn trở nên giàu có sau một đêm, nhưng nó là thước đo phản ánh tư duy quản trị tài chính sắc bén. Tận dụng sức mạnh của lãi suất kép được cộng dồn mỗi ngày từ những khoản tiền nhỏ nhất sẽ rèn luyện cho bạn thói quen tôn trọng giá trị thời gian của tiền tệ.
Hãy bắt đầu rà soát lại tài khoản thanh toán của bạn ngay hôm nay. Nếu số dư của bạn vẫn đang nằm yên với mức lãi suất 0,1%, đã đến lúc bật tính năng sinh lời và để dòng tiền làm việc phục vụ bạn. Đừng quên theo dõi Sharebox.vn để cập nhật thêm các phân tích chuyên sâu và chiến lược tài chính thông minh nhất.